Cum pot românii să strângă bani pentru pensie prin noile conturi de investiții. „Trebuie să ne gândim şi la riscuri”
 Adaugă-ne ca sursă preferată în Google
 Urmărește-ne pe Discover
Românii vor avea posibilitatea să pună bani deoparte pentru perioada de după retragerea din activitate printr-un sistem de conturi speciale de investiții. Modelul este inspirat din sistemul american, iar principalul avantaj prezentat este reprezentat de facilitățile fiscale.
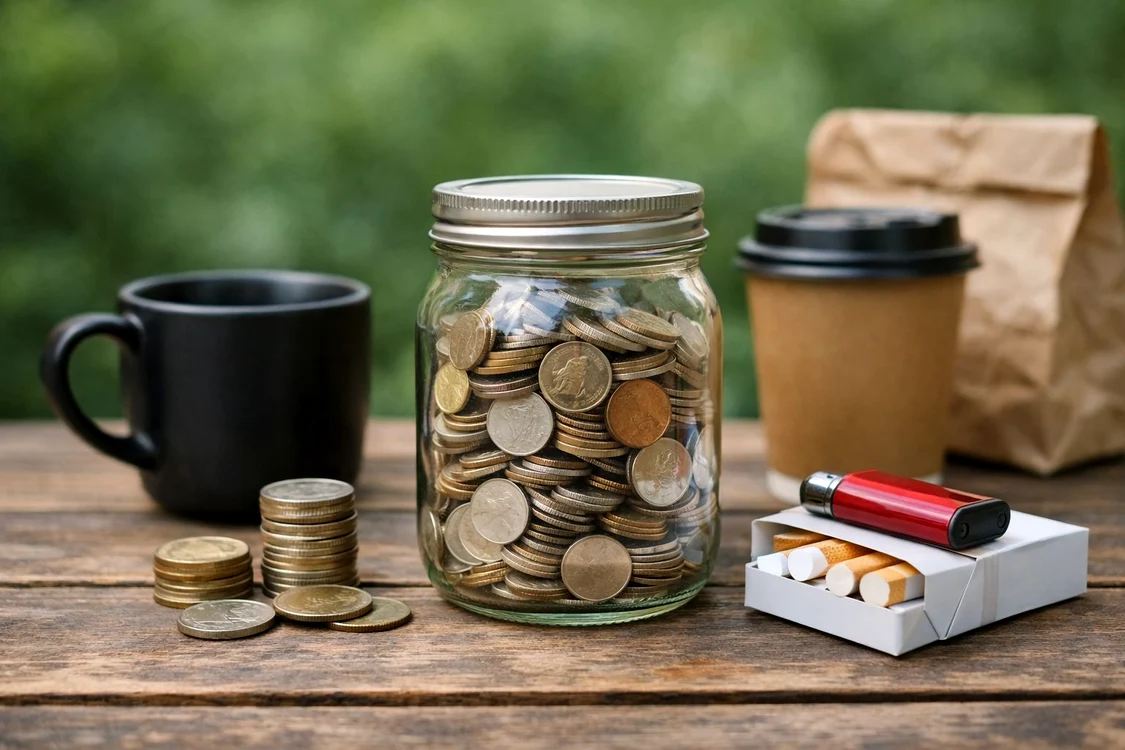
Participarea la aceste conturi este opțională, iar banii pot fi investiți pe termen lung. Spre deosebire de variantele obișnuite de economisire, scopul este ca sumele depuse să aibă timp să crească prin investiții.
Conturile de Economii și Investiții au fost înființate recent printr-un vot al Parlamentului și sunt gândite pentru persoanele care vor să își pregătească din timp resursele pentru viitor.
Un exemplu prezentat în material arată diferența pe care o poate face perioada lungă de economisire. O sumă de 150 de lei pusă deoparte în fiecare lună timp de 35 de ani înseamnă 63.000 de lei depuși. În cazul unui randament mediu teoretic de 10% pe an, suma ar putea ajunge la aproximativ 500.000 de lei.
Totuși, această valoare nu este garantată, deoarece investițiile presupun și riscuri. Valoarea banilor poate crește, dar poate și să scadă în funcție de evoluția piețelor financiare.
Facilitățile fiscale, principalul avantaj
Unul dintre elementele care diferențiază noile conturi este modul în care sunt tratate din punct de vedere fiscal. Potrivit informațiilor prezentate, vor exista două variante, în funcție de momentul în care este acordată facilitatea fiscală.
În primul caz, banii investiți provin din venitul net, iar câștigurile nu mai sunt impozitate în momentul retragerii. În cea de-a doua variantă, contribuțiile pot proveni din salariul brut, iar la acest tip de cont poate contribui și angajatorul.
Cristian Păun, analist financiar, consideră că sistemul poate completa mecanismele deja existente și poate încuraja economisirea.
„Această schemă este foarte bună pentru că ea vine şi completează alte scheme care există pe piaţa românească şi încurajează comportamentul de a economisi şi de a investi, românii având în continuare o problemă cu educaţia financiară”, spune Cristian Păun, analist financiar pentru Observator.
La rândul său, Cristian Pascu, președintele APAPR, atrage atenția asupra importanței economisirii pentru perioada de după pensionare.
„Dacă nu punem noi deoparte, o să avem o problemă reală. Şi nu e o problemă de confort, e o problemă de supravieţuire. Să începem să contribuim, chiar dacă sunt sume mici, să contribuim la fondurile de pensii facultative”, explică Cristian Pascu, preşedinte APAPR.
Banii nu sunt administrați prin tranzacții făcute de fiecare persoană
Noile conturi se diferențiază și de un cont obișnuit de brokeraj prin modul în care sunt administrate investițiile. Persoana care depune banii nu va lua singură fiecare decizie privind tranzacțiile.
Sumele vor fi administrate de profesioniști autorizați, în limitele stabilite pentru aceste conturi. Astfel, investitorul va acorda un mandat administratorului sau băncii pentru efectuarea tranzacțiilor.
„Practic, dai un mandat administratorului sau băncii să îţi execute ei tranzacţiile nu mai este decizia ta investiţională. Ai această deducere fiscală care este limitată. Teoretic, nelimitată, practic, e limitată prin prevederea din Codul Fiscal care spune că pentru maxim 33% din venitul brut poţi să primeşti deduceri”, spune Cristian Pascu, preşedinte APAPR.
Cristian Păun explică faptul că în spatele acestor investiții vor exista administratori și fonduri de investiții.
„Vorbim până la urmă de nişte profesionişti, care ştiu ei mai bine decât tine să facă aceste investiţii. În spate vor exista nişte fonduri de investiţii, nişte administratori care vor trebui, evident, certificaţi”, menționează Cristian Păun, analist financiar.
Investițiile pot aduce câștiguri, dar există și riscuri
Un alt aspect important este faptul că banii investiți nu sunt feriți de evoluțiile negative ale piețelor financiare. Bursa poate avea perioade în care scade puternic, iar acest lucru se poate reflecta și în valoarea fondurilor.
Materialul amintește de anul 2008, când prăbușirea piețelor financiare a afectat puternic și fondurile de pensii din America. Acestea au pierdut, în medie, aproape un sfert din valoarea activelor.
Riscul este unul dintre elementele asupra cărora atrage atenția și Cristian Pascu.
„Trebuie să ne gândim şi la riscuri. Oamenii se sperie când văd volatilitate. Piaţa a început să scadă după ce era la maxime istorice”, explică Cristian Pascu, preşedinte APAPR.
Prin urmare, posibilitatea unor câștiguri mai mari decât în cazul unor forme de economisire pentru pensie vine împreună cu asumarea riscurilor investiționale. Participarea este opțională, iar fiecare persoană își asumă eventualele pierderi dacă investițiile nu evoluează favorabil.
În paralel, Asociația pentru Pensiile Administrate Privat solicită taxe mai mici și pentru persoanele care contribuie la Pilonul III. Î